Costo del seguro comercial para empresas emergentes: ¿cuánto es? (2021)
Si es el fundador de una startup, tal vez investigar diferentes pólizas de seguro no esté en la parte superior de su lista, ya que está iniciando su empresa y tratando de hacer crecer su base de clientes. Si ha intentado investigarlo, probablemente le habría costado encontrar estimaciones precisas de los costos de seguros comerciales para las nuevas empresas.
La mayor parte del contenido relacionado con seguros disponible en línea es publicado directamente por las compañías de seguros o patrocinado por ellas. Es muy parecido a encontrar reseñas honestas de proveedores de alojamiento web. Por lo tanto, puede resultar difícil encontrar un desglose imparcial de las políticas y los costos. Los seguros son una industria con muchas ventas y, en cambio, obtendrían su información de contacto en lugar de brindarle esos detalles sin hablar con usted.
Hemos decidido elaborar una guía de precios completa. En él, cubriremos todos los tipos de seguros que su empresa pueda necesitar.
Esta publicación lo tiene cubierto desde pólizas básicas como el seguro de responsabilidad general hasta otras más complicadas como el seguro de responsabilidad cibernética.
¿Cuánto cuesta el seguro para una startup?
Las políticas relevantes para las nuevas empresas pueden costar desde $ 500 hasta decenas de miles de dólares por año. Puede que esté pensando que no es una estimación muy útil … y no estaría equivocado.
Para la mayoría de las nuevas empresas, es muy poco probable que los seguros rompan el banco. Por ejemplo, Buffer es una startup que tiene una apertura única sobre sus finanzas; en 2018, compartieron el presupuesto de todo el año. El seguro comercial fue notablemente un gasto relativamente menor, solo incluido como parte del 0,6% gastado en sus oficinas. El seguro médico y la compensación para trabajadores están incluidos en los beneficios de los compañeros de equipo. Estos beneficios representan el 4.6% de sus costos operativos.

Costos operativos 2018 de Buffer.
En su presupuesto de 2016, el seguro de salud / seguro de compensación para trabajadores ascendió al 1,9% de los gastos mensuales o alrededor del 2,9% de la nómina total, a $ 6,635 por mes.
En Kinsta, todo nuestro conjunto de seguros comerciales cuesta aproximadamente $ 30,000 por año.
Pero el seguro está muy lejos de ofrecer suscripciones SaaS, por lo que es imposible dar una respuesta única para todos basada en la experiencia de una empresa. Es posible que pague un porcentaje mayor o menor de las nóminas según el tamaño, la industria y la situación de su empresa.
¿Qué tipo de seguro necesita para una pequeña empresa?

Tipos de seguros comerciales. (Fuente)
La mayoría de los incidentes de pequeñas empresas están cubiertos por seguros de responsabilidad profesional, compensación de trabajadores y responsabilidad civil general. ¿Eso significa que su startup necesita los tres?
No hay una respuesta completa y correcta aquí. Dado que las empresas emergentes y las pymes varían mucho en términos de activos, empleados y riesgos, hemos desglosado cada póliza según la parte particular de su negocio que cubren.
Si ya sabe qué pólizas necesita, puede pasar a la sección que muestra los precios a continuación.
¿Su empresa interactúa directamente con consumidores o clientes? —Seguro de responsabilidad general
Interacción con consumidores y clientes.
Si se reúne con posibles prospectos, clientes, vende productos físicos o servicios en persona, este tipo de póliza es generalmente una buena idea. Si bien no es un requisito técnico por ley, el seguro de responsabilidad general se considera necesario para las empresas en crecimiento que desean protegerse de las demandas de responsabilidad general.
Incluso si es un propietario único que trabaja exclusivamente con autónomos desde su propia casa, esta política sigue siendo en general una buena idea.
¿Qué cubre?
Cualquier daño a la propiedad o gastos relacionados con daños corporales o difamación causados por sus empleados, desde un cliente potencial que se resbala en una cáscara de plátano rebelde, un empleado que derrama su café en una máquina Xerox, hasta una demanda causada por el lanzamiento de un producto o una campaña publicitaria.
¿Tiene que conseguir una oficina privada? —Seguro de responsabilidad general, seguro de propiedad y póliza de propietario de negocio
Los tiempos han cambiado. Muchas empresas emergentes e incluso pequeñas empresas han optado por mudarse a oficinas compartidas y espacios de coworking en lugar de alquilar edificios de oficinas dedicados a la luz de la tecnología en evolución. En la mayoría de los casos, estas empresas de coworking ya tienen pólizas de seguro que cubren sus propiedades y no requerirán ningún seguro de su empresa.
Sin embargo, si planea alquilar una propiedad comercial tradicional a un arrendador, este requerirá un seguro antes de que pueda finalizar un contrato de arrendamiento.
Algunos propietarios solo requieren el seguro de responsabilidad general estándar, mientras que otros también pueden requerir un seguro de propiedad. También puede conocer esto como «seguro contra resbalones y caídas».
¿Qué cubre?
El seguro de responsabilidad general cubre cualquier daño básico a la propiedad causado por los empleados de su empresa y los costos relacionados con las lesiones que sean un resultado directo de esas acciones.
La cobertura del seguro de propiedad varía de una póliza a otra. Aún así, ofrecerá una seguridad más amplia para sus activos físicos (o los de su arrendador), desde daños severos por agua o moho hasta daños accidentales a muebles, paredes o pisos.
La póliza de propietario de un negocio es una combinación de seguro de responsabilidad general y seguro de propiedad comercial, que cubre todo lo anterior.
¿Tiene empleados en nómina? —Seguro de compensación para trabajadores y seguro de responsabilidad por prácticas laborales (EPLI)
Si su empresa contrata directamente a empleados a tiempo completo o parcial, lo más probable es que su empresa deba obtener un seguro de compensación para trabajadores. También debe considerar seriamente una política de EPLI para protegerse de demandas de empleados actuales o anteriores.
Seguro de compensación de trabajadores
A partir de 2021, esta política es requerida por ley para la mayoría de empleadores. En los Estados Unidos, está regulado a nivel estatal. Como resultado, los requisitos y gastos específicos difieren de un estado a otro.
Debido al requisito legal involucrado, el proceso para obtener un seguro de compensación para trabajadores para su empresa debería estar casi completamente automatizado. Dicho esto, aún deberá verificar los requisitos particulares de su estado para asegurarse de que los está cumpliendo.
¿Qué cubre?
El seguro de compensación para trabajadores cubre los gastos médicos y una parte de los salarios perdidos si un empleado sufre un accidente o se enferma en el trabajo.
El porcentaje de salarios perdidos que cubre depende de la póliza individual. (Para que los reclamos sean válidos, la lesión / enfermedad debe ser el resultado directo de que el empleado cumple con sus deberes mientras está en el trabajo).
Seguro de responsabilidad por prácticas laborales (EPLI)
Por supuesto, los empleados que se enferman no es el único riesgo al que se enfrenta cuando contrata a alguien a tiempo completo. Mientras están en el reloj, sus empleados actúan en nombre de su empresa.
Su empresa es responsable de la conducta de su personal en el trato que da a otros empleados. Una póliza de EPLI lo protege de demandas causadas por las acciones de manzanas podridas.
¿Qué cubre?
Cubre casi cualquier demanda potencial que sea el resultado de emplear (o incluso no contratar) a alguien:
- Incumplimiento de contrato de trabajo
- Terminación injusta
- No emplear o promover
- Acoso sexual
- Evaluación negligente
Uso de una organización profesional de empleadores (PEO)
Muchas startups no cuentan con personal dedicado a recursos humanos, lo que hace que los procesos relacionados con el seguro y el cumplimiento de los empleados sean mucho más desafiantes.
En los EE. UU., Donde las leyes varían de un estado a otro, el cumplimiento es muy complicado. A menudo es una buena idea contratar ayuda.
Una Organización de Empleadores Profesionales, o PEO, es una empresa que contrata empleados en nombre de su empresa. Se aseguran de que cada nuevo miembro del personal esté asegurado de acuerdo con sus derechos locales y de que cumpla con todas las leyes laborales.
También suelen tener políticas EPLI, pero los límites son pequeños y tienden a ser muy generales. Es posible que los riesgos que son exclusivos de su industria o modelo comercial no estén bien cubiertos.
En Kinsta, usamos JustWorks para manejar a todos nuestros empleados de EE. UU. Nos ayuda a cumplir con las normas y garantizar que todos nuestros empleados obtengan lo que les corresponde por derecho (y algo más).
¿Proporciona servicios personalizados a empresas o publica contenido en línea? —Seguro de errores y omisiones (también conocido como seguro de responsabilidad profesional)
Si su empresa brinda servicios especializados con empresas como clientes, generalmente es una buena idea.
Si su producto o servicio afecta directamente la forma en que la empresa genera ingresos o maneja información confidencial, una política como esta es una buena idea. Un error de tu parte que impacta negativamente esto es prácticamente una demanda garantizada.
El alcance de cada política aquí depende de los clientes de la industria y los posibles errores involucrados.
Una pequeña startup que vende una herramienta de colaboración interna que maneja 0 información confidencial tendrá una política completamente diferente a la de una startup de procesamiento de pagos. Una agencia digital que consulta sobre campañas de un millón de dólares tendrá necesidades diferentes a las de una pequeña agencia de diseño.
¿Qué cubre?
Cubre errores y errores que van desde errores en el código que conducen a exploits y problemas con un producto físico, negligencia profesional en la que no puede entregar un producto o servicio de acuerdo con el contrato.
Disputas del alcance del proyecto en las que el cliente no siente que su empresa entregó el producto final como se describe en las discusiones del proyecto original.
Fundamentalmente, también cubre cualquier infracción accidental de marca registrada. Puede ayudar a su empresa a evitar los peores escenarios aterradores.
Leo Welder lo sabe mejor que nadie. Como una escena de una película, su startup choosewhat.com fue demandada de la nada por infracción de marca registrada por usar la palabra «efax».

Elija la página de inicio del sitio web.
Si no tuviera financiación de riesgo, ese habría sido el final de su negocio.
El sitio web en sí podría no existir hoy si la financiación de riesgo no hubiera cubierto los costos legales.
Después de que el incidente ya le había costado a la empresa cientos de miles de dólares, optó por pagar los cientos de dólares adicionales al año por responsabilidad profesional.
Una póliza estándar cubre costos legales de hasta un millón de dólares. Imagínese cuánto dinero podría haber ahorrado Leo.
¿Las empresas utilizan su producto para manejar información confidencial? —Seguro de responsabilidad cibernética
Casi todas las nuevas empresas modernas se basan en gran medida en Internet y los datos. Si su empresa maneja directamente información confidencial, o sus clientes la usan para hacerlo, debe considerar una póliza de responsabilidad cibernética.
¿Qué cubre?
Esta política cubre la mayoría de los peores escenarios resultantes de un error, fuga, exploit o un tiempo de inactividad extenso. Por ejemplo, gastos legales resultantes de piratería, fugas de datos, exploits, tiempo de inactividad y lucro cesante.
¿Cuánto cuesta el seguro de responsabilidad general?
El seguro de responsabilidad general para una nueva empresa o una pequeña empresa suele costar entre $ 400 y $ 750 por año. Eso se traduce en entre $ 42 y $ 92 cada mes.
No es una etiqueta de precio gigantesca para la tranquilidad que obtiene. Con él, protege su negocio de la mayoría de las demandas y daños por responsabilidad básica.
El precio depende del tamaño de la empresa, los factores de riesgo, el límite de la póliza y el deducible.
Costos promedio y rango de costos para startups

Costos promedio de una póliza GLI.
Según Insureon, la prima promedio es de $ 741 y la mediana es de $ 421 por año. El rango promedio para industrias emergentes, medios, TI y consultoría relevantes se encuentra entre $ 505 y $ 640 por año.
Progressive Commercial tiene clientes con una prima promedio de $ 636 y una mediana de $ 684. TechInsurance tiene clientes con una prima promedio de $ 336 y una mediana de $ 340.
Trusted Choice sugiere $ 500 al año para una empresa unipersonal, pero hasta $ 3,000 al año para una pequeña empresa de consultoría.
Una startup en etapa inicial con solo el equipo fundador, sin empleados y un par de negocios / clientes más pequeños probablemente estén buscando una prima de $ 400-500 por año.
Una puesta en marcha en una etapa posterior con más empleados, acuerdos más importantes, en una industria de mayor riesgo, podría terminar pagando entre 1.000 y 2.000 dólares al año o más.
¿Cuánto cuesta el seguro de la póliza de propietario de una empresa?
El seguro de póliza de propietario de una empresa es una combinación de seguro de responsabilidad general y una póliza de propiedad comercial. Eso lo hace un poco más caro que el seguro de responsabilidad civil por sí solo. Pero es mucho más económico que conseguir los dos por separado.
En promedio, una póliza costará entre $ 600 y $ 1,200 por año para una pequeña empresa.
El costo depende de los ingresos anuales, el número total de empleados, el valor de su propiedad comercial y el nivel de riesgo de su negocio.
Según Insureon, la prima anual promedio es de $ 1,191 y la mediana es de $ 636. La mediana de las empresas de tecnología de la información es de 540 dólares.
Según Progressive Commercial, el costo promedio de la cobertura es de $ 1,008 y la prima mediana es de $ 1,020 por año.
Las startups en etapa temprana con solo un puñado de empleados y una oficina pequeña probablemente pagarán entre $ 400 y $ 500 por año si eligen el proveedor adecuado.
Una puesta en marcha en una etapa posterior con una oficina más elegante, más empleados y en una industria con un mayor riesgo de responsabilidad pagará hacia el límite superior de $ 1,200 por año o más.
¿Cuánto cuesta el seguro de responsabilidad profesional y errores y omisiones?
El seguro de responsabilidad profesional, también conocido como seguro de errores y omisiones, costará entre $ 500 y $ 2,000 al año para una pequeña empresa.
Esta gama es amplia y con buenas razones. El precio depende del tamaño de sus contratos y los posibles daños relacionados con sus servicios.
Por ejemplo, incluso si es un propietario único, podría tener un gran contrato de consultoría que tenga un impacto comercial negativo potencial significativo en el cliente. En este caso, es posible que necesite un límite de póliza alto que aumentará el costo de la póliza en consecuencia.
Costos promedio y rango de costos para startups
Según Insureon, el seguro de responsabilidad profesional cuesta un promedio de $ 1,735 y un costo promedio de $ 713 por año. Según Progressive Commercial, sus clientes pagan una prima promedio de $ 500 a 1000 al año y una mediana de $ 504 al año.
CoverWallet estima que la cobertura cuesta entre $ 1,000 y $ 3,000 por millón de dólares de cobertura por año. TechInsurance enumera un rango promedio de $ 730 a más de $ 1,400 y una mediana de $ 728 por año.
Una startup con algunos contratos o clientes más pequeños, y un riesgo limitado relacionado con la responsabilidad profesional, probablemente pagará hacia el extremo inferior, entre $ 600 y $ 900 por año. Una startup con uno o más contratos importantes con daños potenciales más significativos debería esperar pagar más de $ 1,500 por año.
¿Cuánto cuesta el seguro de indemnización laboral?
Para una startup con principalmente trabajadores que caen dentro de la categoría de oficinista / oficinista, una política típica podría estar en el rango de $ 2,000 a $ 3,000 por año. Dado que los riesgos de lesiones son mucho menores para los desarrolladores de software, los vendedores y los comercializadores que para los trabajadores de la construcción, los costos deben reflejar un riesgo reducido.
El costo del seguro de compensación para trabajadores varía de un estado a otro. También depende del número de empleados, la nómina total y la categoría de riesgo de las responsabilidades laborales del empleado individual.
Costos promedio y rango de costos para startups
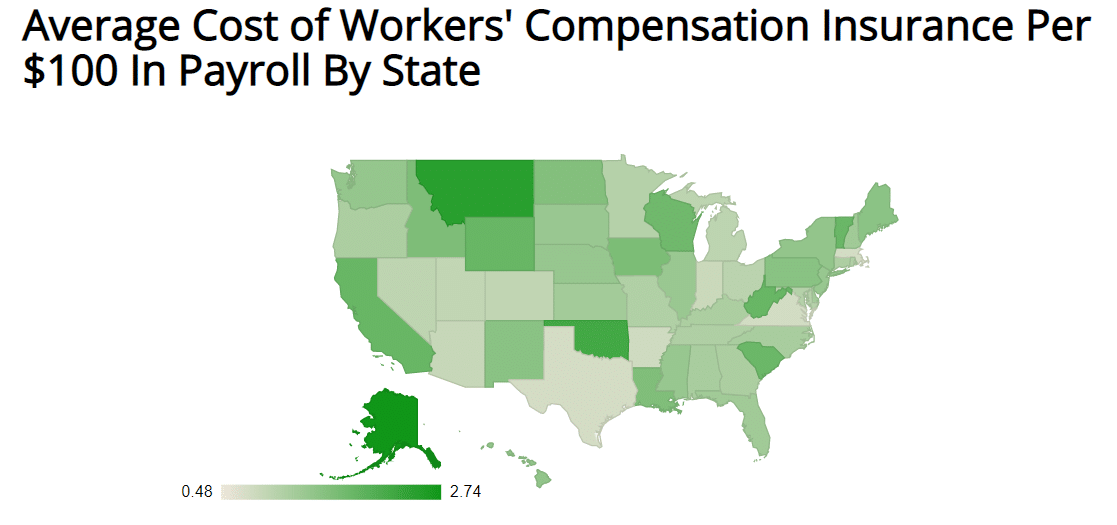
El costo promedio de Compensación Laboral. (Fuente de la imagen: insureon.com)
Según la Academia Nacional de Seguros Sociales, el costo promedio por $ 100 de nómina varía de $ 0.75 (Texas) a $ 2.74 (Alaska).
La buena noticia es que el costo promedio por estado está afortunadamente más cerca de un dólar ($ 0.98) por $ 100 que el más alto en Alaska. El bajo precio de Texas es solo otro costo-beneficio de comenzar en el centro de Austin (a $ 0,75) frente a San Francisco ($ 1,85 en California) o incluso Nueva York ($ 1,02).
Pero las variaciones en estos números también podrían verse afectadas por diferentes representaciones de ocupaciones de alto riesgo. Según el Consejo Nacional de Seguros de Compensación, el costo por $ 100 en salarios para el trabajo de oficina es de $ 0,12 en promedio, mientras que para el paisajismo, una póliza costaría en promedio $ 6,94 por $ 100.
La mayoría de las nuevas empresas tienen muchos más trabajadores administrativos que paisajistas y pintores, lo que significa que las pólizas de compensación laboral no suelen ser demasiado caras.
En un estudio del gobierno de 2009, la empresa emergente promedio de EE. UU. Tenía 4.1 empleados a tiempo completo.
Recientemente, las empresas más grandes y exitosas todavía se incluyen bajo el paraguas de inicio, lo que ha afectado el número promedio de empleados. Pero dado que ser delgado y mezquino es parte de la definición, la mayoría de las startups que se identifican a sí mismas tienen menos de diez empleados.
Según Payscale, el salario promedio para todos los trabajos de inicio es la friolera de $ 102,000. Si tiene cuatro empleados con un salario promedio en San Francisco y paga el promedio estatal por un seguro, le costaría $ 7,252 por año. El promedio de Texas sería de $ 2,940.
Una estimación más optimista utilizando los números para el trabajo de oficina, $ 0.12 por $ 100 en salarios y una tarifa administrativa de $ 250 para toda la póliza, terminan en solo $ 720 por año.
Según Progressive Commercial, el costo medio de sus pólizas es de $ 960 por año. El precio promedio es de $ 1,032 por año (por empresa, no por empleado). TechInsurance afirma que las pequeñas empresas de tecnología pueden esperar una prima promedio de 440 a 600 dólares al año.
¿Cuánto cuesta el seguro de responsabilidad por prácticas laborales (EPLI)?
La póliza de seguro de responsabilidad civil por prácticas laborales suele costar entre $ 800 y $ 4,000 para las pequeñas empresas. Un endoso de EPLI a su póliza BOP comenzará en alrededor de $ 300 anuales.
Podría pensar que las startups son seguras y que es un gasto innecesario. Los datos dicen lo contrario.
Ha habido un aumento del 400% en las demandas de empleados en los últimos 30 años, y el 41,5% de esas demandas son contra empresas de menos de 100 empleados.
El costo promedio de un acuerdo extrajudicial es de $ 75,000. Perder en la corte le costará $ 217,00 en promedio.
Rango de costo para startups
Si tiene una póliza de propietario de negocio, su aseguradora puede ofrecer endosos de EPLI. Un endoso de EPLI agregará cobertura de EPLI a su BOP estándar. Por lo general, cuesta entre $ 300 y $ 500 anuales para una pequeña empresa.
Una póliza separada para una puesta en marcha de 10 a 15 empleados debe estar en el rango de $ 1200 a 2000 / año.
Una puesta en marcha de tecnología con 40 a 50 empleados podría pagar entre 4 000 y 5 000 dólares al año.
¿Cuánto cuesta el seguro de responsabilidad cibernética (violación de datos)?
Las pólizas de seguro de responsabilidad cibernética pueden costar tan poco como $ 500 por año, o tanto como $ 5,000 o más.
El costo de las pólizas de seguro de responsabilidad cibernética nuevamente depende en gran medida de las necesidades individuales de su empresa. Si su empresa maneja pagos o información confidencial para grandes corporaciones, necesita límites de política mucho más altos que un diseñador web que crea sitios web para pequeñas empresas.
Si almacena o procesa electrónicamente datos confidenciales, es técnicamente responsable de los daños resultantes. Es por eso que incluso las pequeñas empresas de comercio electrónico pueden necesitar una política como esta.
El gran diferenciador aquí es el tamaño de la póliza o el límite de la póliza, en función de los daños proyectados que podrían ocurrir en el caso de una fuga de datos, piratería o tiempo de inactividad prolongado.
Costos promedio y rango de costos
Debido a que es más una póliza de nicho, y la póliza de tamaño y las primas difieren significativamente, hay poca información.
Según Progressive Commercial, una póliza de responsabilidad cibernética para una startup podría costarle entre $ 500 y $ 5,000. Según HowMuch.net, el rango de cotizaciones que recibieron varió de $ 750 a $ 8,000.
Otras fuentes mostraron rangos entre $ 1,100 y $ 22,000 por año.
Si su startup almacena directamente la información de la tarjeta de crédito o maneja los pagos, esto impacta significativamente los costos potenciales de las infracciones. En estas situaciones, los costos promedian la friolera de $ 150 por registro perdido. Es decir, una póliza es prácticamente inútil a menos que opte por una póliza lo suficientemente grande como para cubrir la mayoría de las pérdidas potenciales.
Lo que al final, significa que los números promedio o medianos aquí probablemente no le digan mucho sobre cuánto terminará pagando.
A una startup que no maneja directamente información importante del cliente probablemente se le ofrecerán primas hacia el extremo inferior del rango entre $ 500 y $ 1,000.
Una startup que maneja directamente muchos registros de clientes pagará primas anuales de al menos $ 3,000–5,000.
Factores que afectan los costos de su seguro
El costo de su seguro comercial depende de muchos factores. El primer factor es qué políticas elige emplear para su negocio. Pero no es el único por mucho.
Tamaño de la empresa y nómina
Si tiene una pequeña empresa emergente y solo trabaja con autónomos, probablemente pueda salirse con la suya con un seguro de responsabilidad civil general. Cuesta una media de 500 dólares al año para las nuevas empresas y las pequeñas empresas.
Pero si contrata personas a tiempo completo, es muy probable que la ley estatal le exija garantizar la compensación de los trabajadores. Por lo general, cuesta cientos, si no algunos miles, por empleado al año. La cantidad real depende de las leyes locales y otros factores.
¿Recuerda cómo Buffer paga el 2.9% de su nómina en seguros médicos y compensación de trabajadores?
Industria y modelo comercial y alcance de los posibles daños
Otros factores son la industria en la que se encuentra su empresa y el alcance inherente de cualquier responsabilidad potencial. Lo peor que puede hacer un peluquero es golpear la oreja de alguien o provocar una reacción alérgica. Los posibles daños aquí están en el rango de los cien dólares.
Pero una empresa de desarrollo que subcontrata para Amazon se encuentra en una situación muy diferente. Si un problema técnico en su entrega provoca un hackeo o un tiempo de inactividad significativo, son millones de dólares en daños.
Un SaaS B2C que guarda miles de registros de clientes, incluida la información de la tarjeta de crédito, también es más vulnerable.
Límite de cobertura y primas
Un límite de cobertura es un pago máximo de una póliza en particular. Este límite tiene un impacto directo en la prima de su seguro.
Al trabajar con un agente de seguros, podría pensar que recomiendan un límite de cobertura astronómico para obtener una prima más alta.
Si bien a veces ese puede ser el caso, las empresas emergentes son vulnerables a demandas y pueden enfrentar escenarios muy costosos en el peor de los casos.
Debe elegir límites que reflejen su industria, tamaño de empresa y modelo de negocio.
Riesgo de los empleados
El riesgo de los empleados también afecta los costos de seguros de su empresa. Específicamente, es un factor para sus pólizas de seguro médico y compensación de trabajadores. La mayoría de los empleados de la puesta en marcha pertenecen a la categoría de trabajo administrativo, que se considera de muy bajo riesgo. Afortunadamente, las pólizas de seguro reflejan esto, por lo que asegurar a los trabajadores de oficina generalmente cuesta solo un pequeño porcentaje de sus salarios.
Si emplea trabajadores manuales como carpinteros, probablemente pagará más en seguros para esos pocos empleados que todo su personal administrativo combinado.
Localización
Siempre está sujeto a las leyes y regulaciones estatales locales, lo que afecta las políticas necesarias para su negocio y el costo.
El seguro de propiedad comercial también se ve muy afectado por los precios de la propiedad, el riesgo de clima extremo, etc.
Las empresas distribuidas deben respetar las regulaciones locales
No es suficiente considerar dónde está registrada su empresa y la ubicación de su oficina. Como startup, es probable que su negocio esté distribuido y probablemente tenga trabajadores remotos en la nómina.
Dependiendo de las regulaciones locales en sus estados y países, es posible que deba pagar una prima diferente de un empleado a otro. Estos impactan directamente el seguro de compensación de los trabajadores, con tarifas promedio que van desde $ .75 a $ 2.74 por cada 100 dólares de nómina solo en los EE.
Dado que la legislación de seguros difiere de un estado a otro y de un país a otro, es posible que incluso tenga que ofrecer pólizas completamente diferentes. Es la única desventaja de un equipo remoto (que, sin embargo, respaldamos firmemente).
Pero eso no significa que su equipo fundador tenga que pasar horas enterrado en documentos legales. Puede utilizar un servicio de POE para solucionar estos problemas. El trabajo extra y el riesgo de no cumplir, después de todo, no valen la pena.
Cubrimos todas las pólizas de seguros comerciales estándar que pueda necesitar y sus costos promedio. Incluso le dimos algunas estimaciones basadas en nuestra experiencia.
Recuerde que las necesidades y los costos reales de seguros de su empresa no son algo que pueda averiguar con solo leer una publicación de blog. Suena especialmente cierto para las empresas distribuidas con empleados a tiempo completo en todo el mundo.
Resumen
Si es un propietario único que trabaja en una oficina en casa o en un espacio de trabajo compartido, y la información más confidencial que almacena digitalmente son las direcciones de correo electrónico, una póliza de responsabilidad general de $ 40-50 / mes es probablemente el único seguro que necesitará.
Pero si guarda la información de la tarjeta de crédito o consulta sobre grandes contratos para empresas de tecnología, la parte más cara de la cartera de seguros de su startup probablemente sea el seguro de responsabilidad cibernética.
Si bien cubrir cada parte de su negocio puede costarle unos pocos miles de dólares por año, una sola violación de datos puede costarle $ 86,500 o más. Y si un error en su software causa unos días de pérdida de productividad para una corporación importante, ese número es un cacahuete en comparación.
Las empresas emergentes son tan vulnerables a este tipo de eventos como las empresas tradicionales, por lo que es esencial proteger su empresa y sus activos de los peores escenarios.
Si disfrutó de este artículo, entonces le encantará la plataforma de alojamiento de WordPress de Kinsta. Acelere su sitio web y obtenga soporte 24/7 de nuestro veterano equipo de WordPress. Nuestra infraestructura impulsada por Google Cloud se centra en la escalabilidad, el rendimiento y la seguridad. ¡Permítanos mostrarle la diferencia de Kinsta! Mira nuestros planes