
Acquisition temporaire d'un actif
L'acquisition temporaire d'un actif consiste en l'achat d'une ressource économique avec un engagement de revente obligatoire. Ceci, à une date future fixée au moment de la conclusion du contrat respectif.
Ainsi, après le terme convenu, l'actif revient entre les mains du vendeur. Cependant, l'acheteur devra payer un prix plus élevé que celui payé par l'acheteur.
Normalement, ce type de transaction engage des titres d'État tels que des bons du Trésor ou des obligations d'État. Son fonctionnement peut être mieux observé dans le graphique suivant:
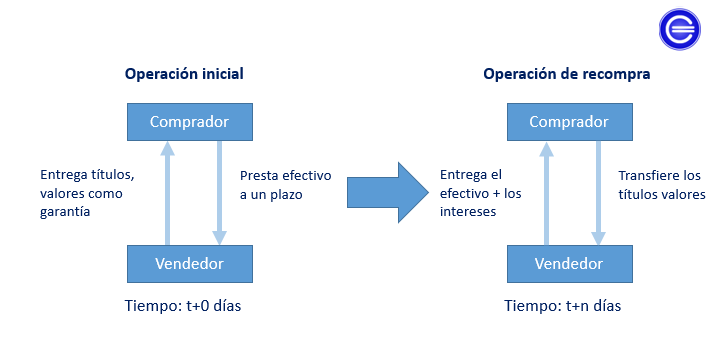
Il est également à noter que la différence entre le premier prix d'achat et le prix de revente constitue la rentabilité de l'acquéreur. En attendant, celui qui accorde la cession temporaire de l'actif obtient une plus grande liquidité à court terme.
Types d'acquisition temporaire d'actifs
Il existe deux types d'acquisition d'actifs temporaires:
- Simultané: Un simple achat / vente et un autre échange à effectuer dans le futur sont convenus en même temps. Les deux transactions auront lieu entre les mêmes participants, à un prix fixé à l'avance et pour le même actif.
Entre l'achat initial et la revente, l'acquéreur devient propriétaire du titre. Par conséquent, vous pouvez effectuer des sous-opérations telles que le transfert temporaire de la ressource à un tiers. - Repo: Un achat / vente est convenu avec l'engagement d'annuler l'opération à une certaine date future. L'acquéreur n'est pas propriétaire de l'actif, c'est-à-dire comme s'il investissait temporairement dans un titre financier.
Dans la pratique, les deux cas sont très similaires, bien qu'ils reçoivent un traitement comptable différencié. Pour en savoir plus, vérifiez les différences entre repos et simultané.
Bénéficiez de l'acquisition temporaire d'un actif
L'acquisition temporaire d'actifs se fait normalement entre une personne physique et une entité financière, qui est le propriétaire du titre transféré.
Les instruments les plus utilisés pour ce type d'opérations correspondent à la dette publique. Cela représente un risque plus faible et rapporte à son tour des intérêts relativement faibles.
Ainsi, l'acquisition d'actifs est une opération sans grande exposition à l'incertitude, mais aussi sans rentabilité élevée.
Pour mieux le comprendre, supposons qu'une acquisition temporaire et simultanée d'obligations d'État soit effectuée. L'entité qui transfère l'actif renonce également à la perception des coupons respectifs. En retour, vous recevez des ressources que vous devrez rembourser à l'avenir en ajoutant des intérêts.


Laisser un commentaire