

Registros contables
Un asiento contable es una contabilización cuyo objetivo es reflejar las transacciones contables realizadas por una empresa.
El número de asientos contables constituye el diario contable y refleja todas las operaciones realizadas por la empresa durante un período. Es decir, a través de asientos contables, las operaciones contables o los eventos se reflejan en la contabilidad. Si los asientos de diario no existen, no hay forma de reflejar las transacciones en la contabilidad.
Utilidad y uso de asientos contables
Tenemos que seguir el siguiente guión:
- Primero, la empresa realiza una operación o se produce un evento contable.
- Estos hechos contables deben registrarse en contabilidad. Para crear estos registros, realizamos asientos contables.
- Después de que se realizan los asientos contables, surgen operaciones o eventos contables que se reflejan en la contabilidad.
En última instancia, el uso principal de los asientos contables es reflejar en su contabilidad las operaciones diarias de una empresa. Sin este impacto en la contabilidad de los asientos contables, las operaciones no se verían reflejadas en los estados financieros de la empresa. Esto muestra que los asientos contables son la base de la contabilidad.
Formato de gráfico de entrada de diario: contabilidad de doble entrada
En la contabilidad por partida doble, los asientos contables tienen una representación gráfica muy característica:
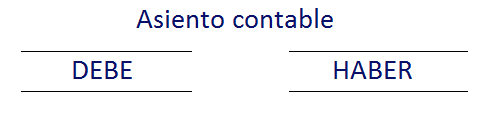
- Él debe: Las cuentas por pagar aumentan en las partidas de activos y gastos y disminuyen en las partidas de pasivos, patrimonio e ingresos. En los asientos de diario, es necesario indicar las cuentas y los nombres del libro mayor y a la izquierda de los importes. Se pueden colocar varias cuentas en cada asiento.
- Se convierte en: Para el crédito, hay un aumento en los pasivos, el capital contable y los ingresos, y una disminución en los activos y gastos. En los asientos de diario, es necesario indicar las cuentas del libro mayor y los nombres y montos a la derecha. Se pueden colocar varias cuentas en cada asiento.
- Fecha: Se indica la fecha de registro de la operación contable.
Las entradas del diario siempre deben ser cuadradas. Esto significa que el monto total indicado en el débito debe ser el mismo que el del crédito.
A continuación, puede ver un ejemplo del mundo real de una entrada contable:


