
Anticiparse a los clientes
Un anticipo de cliente es un pago parcial o total por una compra futura de bienes o servicios por parte del cliente por adelantado.
Dependiendo de si hicieron un anticipo o si lo hicimos nosotros, sería un pasivo o un monto de activo, respectivamente. En este caso, estudiaremos los anticipos que recibimos de los clientes, que se incluyen en el grupo de pasivo corriente.
¿De qué y cómo eres responsable?
Este anticipo se utiliza para pagar el importe por adelantado en futuras facturas, ya sea mediante cuenta bancaria o en efectivo.
Las cuentas involucradas en el anticipo del cliente son:
- Cuentas de grupo 57X, como 570. Efectivo o 572. Bancos e instituciones de crédito.
- Cuentas de grupo 47X, solo cuentas 477. El IVA de tesorería general está sujeto al IVA.
- Cuenta de grupo 43X, cuenta 438 para ser precisos. Cara del cliente.
- Cuentas de grupo 7XX, especialmente 700 cuentas. Ventas de bienes.
Publicar en el diario será así:
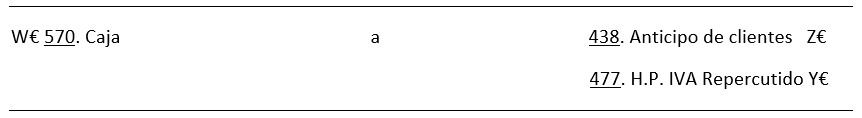
Como podemos ver, a pesar de que el cliente paga por adelantado Z €, se carga una cantidad al anticipo en sí y otra cantidad por impuestos, que será el X% de la estimación aproximada.

Si el pago es parcial, el monto neto adeudado debe ser cargado a la cuenta del cliente, con el IVA respectivo. Además, la cuenta de ventas de mercancías será el monto neto que registrará la empresa.

Finalmente, la cuenta del cliente se elimina en el momento del último pago.
Ejemplo de progreso del cliente
Para facilitar la comprensión de conceptos, se presentan los siguientes ejemplos:
Un cliente adelantará 1.000 € mediante transferencia bancaria al carpintero por la mesa que ha reservado. Valor total de 2.000 €. Luego, se realiza una parte del anticipo de facturas futuras, y el resto se pagará el día del cobro en efectivo.


Como podemos ver, una parte del pago inicial debe cargarse al impuesto sujeto a los bienes o servicios que se obtienen legalmente bajo PGC. En este caso, simulamos que la tasa del IVA es del 21%.


