

Anualidad tardía
Las asignaciones por anualidades son pagos, retiros o depósitos periódicos que se realizan al final de cada período de pago acordado.
En otras palabras, una anualidad que vence es aquella que se paga al final de cada mes, semestre o año, por ejemplo.
El caso de la anualidad tardía puede ser una pensión que debe pagarse por los pagos universitarios mensuales. Otro ejemplo son los costes que genera un préstamo hipotecario.
Hay que recordar que una anualidad es un ingreso o gasto de dinero que se produce en un momento determinado, que no tiene por qué ser un año.
Elemento de anualidad vencido
Los elementos de una anualidad son:
- Ingreso: Cantidades que se retiran, depositan o abonan periódicamente.
- Plazo de pago del arrendamiento: El intervalo de tiempo creado entre un ingreso y otro.
- Duración de la anualidad: El punto entre la primera y la última ubicación.
- Cuota anual: Tasa de interés fija para operaciones. Por ejemplo, como en el caso de un préstamo, donde cada cuota incluye los intereses devengados.
Un ejemplo de anualidad vencida
Como mencionamos, un ejemplo de anualidad vencida es una cuota de préstamo. Imagine que se trata de una cuota de 1.500 euros que se pagará todos los meses durante 18 meses. Así, podemos calcular el valor futuro, que es el valor acumulado de los pagos al final de la anualidad, con la siguiente fórmula:
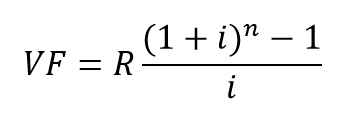
Dónde:
VF = Calificación final.
R = Alquiler.
norte = Importe del pago.
me = Tipo de interés por período de capitalización.
Entonces, asumiendo que la tasa de interés mensual, combinada mensualmente, es del 3%, tendríamos:
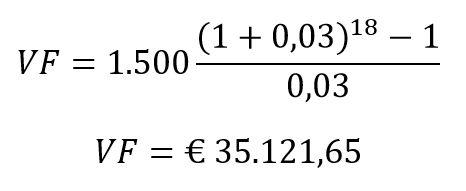
Asimismo, podemos calcular el Valor Presente (PV) del mismo préstamo con la siguiente fórmula:
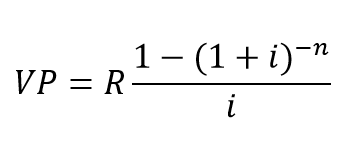
Por tanto, tenemos:

Este valor es el resultado del descuento en el período 0 de todos los pagos futuros. Esto es similar al cálculo del valor actual neto (VAN), excepto que, en este último caso, generalmente se está evaluando el proyecto con la inversión inicial. Por el contrario, una anualidad es simplemente una serie de pagos futuros.
Cabe señalar que la fórmula presentada no se aplica si los ingresos son irregulares o no constantes.


