
Rachetable
Le terme amortissable, d'un point de vue financier, fait référence à un prêt commercial qui est remboursé en versements périodiques et est utilisé pour l'investissement. D'un point de vue économique, il définit les actifs qui se déprécient avec le temps.
Par conséquent, cette expression est liée à deux aspects très différents. D'une part, avec le financement, d'une manière qui exprime la façon dont nous le payons, y compris le capital et les intérêts. De l'autre, avec l'investissement, par rapport à un actif qui se déprécie et perd de sa valeur avec le temps. De cette manière, l'entreprise doit enregistrer les deux faits dans sa comptabilité.
Montant amortissable et amortissable
Si nous nous concentrons sur les actifs, le montant amortissable est toujours calculé sur le prix d'acquisition moins la valeur résiduelle, le cas échéant. Ce dernier serait la valeur marchande à laquelle ledit bien devrait être vendu à l'avenir. Il faut garder à l'esprit que l'objectif est de le vendre lorsqu'il a dépassé sa durée d'utilité et, par conséquent, est amorti.
Ce concept est similaire au montant amortissable, puisque l'actif est amorti, précisément parce qu'il est amorti. De cette manière, cette perte de valeur est calculée en divisant la valeur nette comptable (VNC) de l'actif par sa durée d'utilité. À son tour, cette VCN est calculée comme le prix d'acquisition diminué de l'amortissement cumulé des autres années.
Dans l'aspect financier, il existe un terme qui est «non amortissable» et se réfère aux obligations émises qui ne permettent pas d'amortissement anticipé (vente). Par conséquent, vous devez attendre la date d'expiration pour les vendre.
Exemples d'amortissables
Voici quelques exemples concrets pour clarifier les concepts ci-dessus:
- Si notre société demande un prêt pour acheter une machine, elle peut choisir de la restituer en fonction de la durée de vie dudit bien et avec des versements périodiques, comme dans un prêt français. Ce serait un cas de prêt remboursable.
- Notre entreprise demande un prêt, mais cette fois elle préfère le rembourser en un seul versement, comme dans un prêt américain, en fin de période. Ce serait un autre type de prêt remboursable similaire au précédent.
- L'entreprise achète une série d'équipements informatiques pour un montant de 12 000 unités monétaires (UC) et d'une valeur résiduelle de 2 000 UM, dont la durée de vie utile est de 5 ans. Ce serait le cas d'un actif amortissable et la redevance annuelle pour cet amortissement pourrait être calculée comme suit:
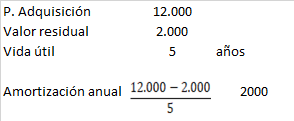



Laisser un commentaire