
Augmentation de la dépréciation comptable
La méthode de l'amortissement comptable croissant est une façon d'amortir des actifs qui consiste à attribuer à chaque année de vie utile un chiffre consécutif qui correspond de manière croissante à la série des nombres naturels. Elle est également appelée méthode du nombre de chiffres ou méthode de la somme des chiffres..
Comme son nom l'indique, cette méthode d'amortissement comptable se caractérise par des tranches d'amortissement de plus en plus importantes, de sorte que les premières années, l'actif est amorti par une charge d'amortissement inférieure au reste des années de durée d'utilité assignée, suivant une tendance à la hausse.
Calcul de la tranche de remboursement
Pour savoir quelle est la dépense annuelle pour l'amortissement des actifs, nous devons faire ce qui suit:
- Attribuez les années de vie utile au cours desquelles l'actif sera entièrement amorti en fonction de l'estimation des années pendant lesquelles l'actif générera un rendement.
- Effectuez le calcul de la somme croissante des chiffres. Si un actif a une durée de vie utile de 3 ans, la première année se verrait attribuer le chiffre 1, la deuxième année le chiffre 2 et la troisième année le chiffre 3. La somme totale des chiffres serait: 1 an + 2 ans + 3 ans = 6.
- Calculez la charge d'amortissement avec la formule suivante:
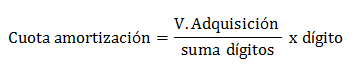
Exemple d'amortissement croissant
Une entreprise de confiserie acquiert des machines qu'elle intègre dans le système de production le 01/01 / 20XX pour un montant de 150 000 euros. En raison des caractéristiques de la machine, la direction considère que les premières années l'amortissement sera inférieur aux années suivantes, elle décide donc d'appliquer la méthode de l'amortissement comptable croissant, en lui attribuant une durée d'utilité de 5 ans.
Quelle est la charge d'amortissement annuelle?
| An | Nombre Digital | Frais d'amortissement | Amortissement cumulé |
|---|---|---|---|
| 20XX | 1 | 150 000/15 * x 1 = 10 000 | 10 000 |
| 20X1 | deux | 150 000/15 x 2 = 20 000 | 30 000 |
| 20X2 | 3 | 150 000/15 x 3 = 30 000 | 60 000 |
| 20X3 | 4 | 150 000/15 x 4 = 40 000 | 100 000 |
| 20X4 | 5 | 150 000/15 x 5 = 50 000 | 150 000 |
Somme des chiffres = 1 + 2 + 3 + 4 + 5 = 15



Laisser un commentaire