
Analyse Dupont
L'analyse Dupont est un outil important pour identifier si l'entreprise utilise efficacement ses ressources. Cette méthodologie nécessite des données sur les ventes, le bénéfice net, les actifs et le niveau d'endettement.
L'objectif du Dupont est de découvrir comment les profits (ou les pertes) sont générés. De cette manière, l'entreprise pourra reconnaître les facteurs qui soutiennent (ou affectent) son activité.
La formule de l'analyse Dupont est la suivante:
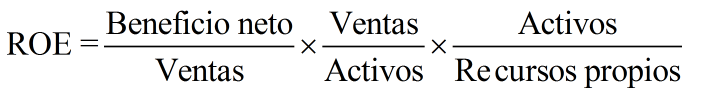
Le bénéfice net est également appelé bénéfice net.
Comme on peut le voir, à travers cet instrument, la rentabilité financière ou ROE est analysée en la séparant en trois ratios.
Éléments de l'analyse Dupont
Les éléments de l'analyse Dupont sont les suivants:
- La marge nette: C'est le pourcentage de profit réalisé en moyenne pour chaque vente. Il est calculé en divisant le bénéfice net (bénéfice net) par les ventes. Ceci, après avoir réduit tous les coûts.

- Rotation de l'actif: Il s'explique par le nombre de fois par an que les actifs ont été tournés afin d'obtenir un revenu. Une autre interprétation de ce ratio est le nombre d'unités monétaires (dollars, euros, etc.) reçues en ventes pour chaque unité monétaire investie en actifs. Si l'entreprise a augmenté cet indicateur, cela signifie qu'elle est plus efficace dans la gestion de ses ressources.

- Multiplicateur de capital: Il reflète le levier financier de l'entreprise. Il est interprété comme le nombre d'unités monétaires d'actifs acquises pour chaque unité monétaire apportée par les actionnaires. Si le ratio est égal à 1, cela signifie que l'organisation n'a été financée que sur ses propres ressources. En revanche, s'il est supérieur à 1, une dette a été demandée à des tiers, par exemple la banque.
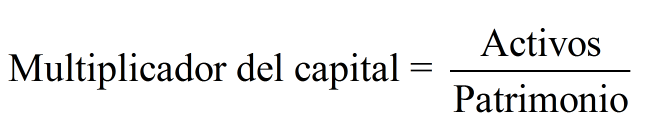
Il est à noter qu'en multipliant la marge nette par la rotation de l'actif, le résultat est égal au rendement de l'actif ou ROA. Ainsi, l'analyse de Dupont se décompose en deux volets: l'un lié à l'efficacité opérationnelle (ROA), qui indique la productivité des processus de l'entreprise, et l'autre lié au niveau de levier (multiplicateur de capital).
Cela signifie que la rentabilité financière (ROE) est égale à la rentabilité économique (ROA) multipliée par le levier financier:
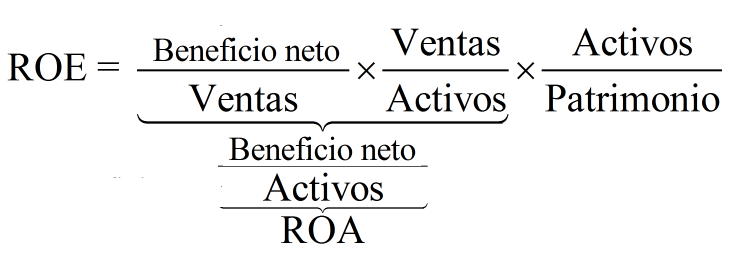
Nous pouvons également décomposer l'analyse de Dupont de cette autre perspective:

Le tableau montre plus en détail les sources de rentabilité financière. En outre, il est clair quelles données sont requises dans le compte de résultat. Il s'agit des produits et des charges (frais de vente, frais administratifs, frais financiers, entre autres), tandis que les actifs et les capitaux propres font partie du bilan de l'entreprise.
Utilité de l'analyse Dupont
L'utilité principale de l'analyse Dupont est qu'elle permet de prendre des décisions afin d'augmenter la rentabilité financière. Pour atteindre cet objectif, il est essentiel d'identifier les domaines dans lesquels l'entreprise a besoin d'améliorer ses opérations.
Par exemple, si les frais administratifs augmentent en raison d'une augmentation des tarifs d'électricité, cela affectera le bénéfice net. À son tour, la marge nette et, par conséquent, le ROA seront réduits. Ensuite, des mesures peuvent être prises pour économiser sur la consommation d'électricité au bureau. En conséquence, le ROE augmentera.
L'analyse Dupont donne une idée de l'évolution de l'entreprise au fil du temps, si l'on considère les données historiques. De plus, il permet de simuler l'impact de certaines actions dans différents scénarios.
Par exemple, l'impact d'une augmentation du niveau de levier de l'entreprise pour l'acquisition de nouvelles machines peut être évalué. Cela augmenterait les actifs, mais aussi les frais financiers pour le paiement des intérêts.
Exemple d'analyse Dupont
Supposons qu'en 2017 une entreprise ait réalisé un bénéfice net de 200 USD et que le revenu (hors TVA) soit de 2000 USD. De même, les actifs se sont élevés à 1 500 $ US et les passifs à 900 $ US.
Avec les informations fournies, nous pouvons calculer chaque élément qui constitue la rentabilité financière:
Marge nette: 200/2 000 = 10%
Rotation des actifs: 2000/1500 = 1,33
Capitaux propres: 1,500-900 = 600
Multiplicateur de capital: 1 500/600 = 2,5
Donc, le SWR est de 0,1 * 1,33 * 2,5 = 0,33
Dans l'exemple, le multiplicateur de capital peut être identifié comme une force particulière. En d'autres termes, le niveau d'endettement de l'entreprise n'est pas dangereux. Cependant, la marge bénéficiaire sur les ventes pourrait être améliorée.
Version étendue de l'analyse Dupont
Une version étendue de l'analyse Dupont permet de la décomposer en cinq ratios comme indiqué ci-dessous:

Où:
BAT = Bénéfice avant impôts
BAIT = Bénéfice avant intérêts et impôts
Ainsi, nous pouvons identifier quatre éléments:
- Bénéfice net / MTD: Appelé effet fiscal. Indiquez le nombre d'unités de bénéfice net restantes pour chaque unité de bénéfice avant impôts. En d'autres termes, il mesure l'impact du paiement des impôts sur les bénéfices de l'entreprise.
- Actif / Capitaux propres * MTD / BAIT: Reflète le levier financier. Si votre résultat est supérieur à 1, la dette augmente le ROE. En revanche, s'il est inférieur à 1, les conséquences du crédit sont négatives au profit de l'entreprise. S'il est égal à 1, il n'y a pas de répercussion.
- APPÂT / Ventes: C'est la marge EBIT ou BAIT Margin qui mesure la rentabilité obtenue avant le paiement des intérêts et des impôts. Elle est également connue sous le nom de marge opérationnelle.
- Ventes / actifs: Rotation de l'actif
Dans cette version plus large de l'analyse Dupont, il est plus clair comment une augmentation des impôts a un impact, par exemple. Si le gouvernement augmente le taux d'imposition des entreprises, le bénéfice net diminue, ce qui abaisse le ratio d'effet fiscal. Par conséquent, le ROE est réduit.


Laisser un commentaire