
Alpha de Jensen
L'Alpha de Jensen (ou l'Alpha de Jensen) est un ratio qui mesure la capacité d'un gestionnaire de portefeuille d'investissement à obtenir des rendements supérieurs à l'indice boursier ajusté au risque de référence.
Par conséquent, il mesure la rentabilité d'un gestionnaire dans un fonds d'investissement, démontrant une meilleure capacité plus elle est élevée et positive par rapport à ses concurrents.
Formule Alpha de Jensen
Sa formule de calcul est la suivante:
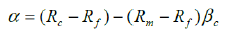
On peut en déduire que c'est le différentiel de rentabilité réelle réalisée (soustrait de l'actif sans risque) ajusté du risque systématique, qui est mesuré par le bêta. En n'utilisant que le risque mesuré par bêta, c'est un ratio qui ne mesure pas le degré de diversification du portefeuille, comme le fait le ratio de sharpe.
Risque total = risque systématique + risque non systématique
Où:
Rc: Rentabilité du portefeuille.
Rf: C'est lui actif sans risque (en anglais sans risque).
Rm: Rentabilité du marché, mesurée par la Indice boursier de référence.
Avant JC: Portefeuille bêta.
Les valeurs qu'Alfa de Jensen peut prendre
Il peut prendre les valeurs suivantes:
α> 0: C'est l'option que tout manager souhaite. Si statistiquement il obtient des résultats supérieurs à 0, et bat également la moyenne de ses concurrents, le gérant apporte une valeur ajoutée en battant le marché.
α = 0: Dans ce cas, le gestionnaire reproduit la rentabilité du marché.
α <0: Le gérant n'atteint même pas la rentabilité qui lui correspond en raison du risque systématique assumé.
Exemple Alpha de Jensen
Imaginons qu'un gestionnaire de portefeuille en Europe «A» gère le fonds «ABC» avec les données suivantes:
- La rentabilité réalisée en 2015 = 6%.
- L'actif sans risque en Europe est le bund allemand = 1%.
- L'indice à battre est le Eurostoxx, qui a eu un rendement annuel de = 4%.
- Le bêta du portefeuille du gestionnaire «A» est = 0,5
α (ABC) = (6% -1%) - (4% -1%) * 0,5 = 3,5
Imaginons qu'un gestionnaire de portefeuille aux États-Unis «B» gère le fonds «DEF» avec les données suivantes:
- La rentabilité réalisée en 2015 = 8%.
- L'actif sans risque aux États-Unis est l'obligation T = 2,5%.
- L'indice à battre est le S et P500, qui a eu une rentabilité annuelle de = 6%.
- Le bêta du portefeuille du gestionnaire «A» est = 1,5
α (DEF) = (8% -2,5%) - (6% -2,5%) * 1,5 = 0,25
Le gestionnaire «A» a un Jensen Alpha de 3,5, tandis que le gestionnaire «B» a un Jensen Alpha de 0,25. Quel est le meilleur manager?
Il est clair que le gestionnaire «A» est un bien meilleur gestionnaire, obtenant même un rendement annuel plus faible sur son fonds ABC, il le fait en supposant un risque plus faible mesuré par le bêta qui est de 0,5 contre 1,5.


Laisser un commentaire