
Amortissement gratuit
L'amortissement gratuit consiste en le pouvoir que l'administration fiscale de chaque pays accorde à une entreprise de décider du taux d'amortissement de ses actifs immobilisés ou immobiliers, quels que soient les coefficients d'amortissement qu'elle émet annuellement.
Sinon, c'est une option qui permet à l'entreprise d'amortir ses actifs de manière plus réaliste, en fonction de l'usage qu'ils en font. Ainsi, d'un point de vue comptable, un ordinateur ne peut pas être amorti de la même manière qu'une machine, car leur amortissement est différent. Il y a des biens qui perdent de la valeur plus rapidement que d'autres.
Amortissement gratuit. Comptabilité et fiscalité
Les entreprises sont obligées de radier leurs immobilisations, par exemple leur immeuble ou leurs véhicules. D'un point de vue comptable, cela doit être cohérent avec la perte de valeur due à son utilisation. Cependant, le Trésor de la plupart des pays publie chaque année des tableaux de coefficients d'amortissement linéaires. L'option d'amortissement gratuit leur permet de comptabiliser des amortissements en fonction de l'utilisation et non de ces indications fiscales.
Ainsi, l'entreprise peut choisir le mode d'amortissement qui s'adapte le mieux à la réalité et offre une image fidèle de sa structure économico-financière. D'autre part, vous pouvez également réaliser une planification fiscale adaptée à vos intérêts (comme nous le verrons dans l'exemple), dans le cadre de la législation en vigueur. De plus, il permet de connaître la valeur réelle de l'actif à un moment donné comme la différence entre son prix d'acquisition et sa dépréciation.
Exemples de différences d'amortissement
Imaginons que nous ayons une machine qui fabrique un certain produit, par exemple des écouteurs. En retour, nous connaissons sa production annuelle moyenne, par exemple 100 000 unités et le fournisseur nous informe qu'il a généralement la capacité (utilisation) de fabriquer 1 000 000 pièces. En revanche, le Trésor estime que dans ce cas il devrait être amorti à 20% par an. Son prix d'acquisition est de 100 000 €. Voyons comment cela serait calculé:
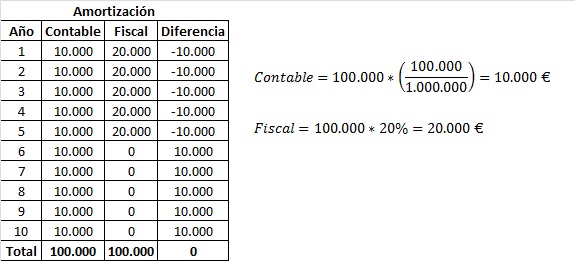
On voit que la formule de calcul comptable et fiscale est simple, mais dans la première le montant à amortir annuellement est de moitié. Lors de l'élaboration du tableau, nous constatons qu'il existe une série de différences entre les deux méthodes chaque année. Les cinq premiers, nous amortissons moins de montant pour la comptabilité que pour les impôts, c'est-à-dire que nous enregistrons 10 000 € mais le fisc nous permet de déduire 20 000 €.
Comme ce poste est une dépense pour nous, nous allons déduire les 20 000 € car de cette façon, nous paierons moins d'impôts ces années-là. Cependant, dans les cinq années suivantes, la situation inverse se produit et nous paierons plus d'impôts. A la fin de la vraie vie utile, dix ans, certaines différences seront compensées par les autres. Nous ne reportons en réalité que le paiement des impôts, ce qui peut nous être bénéfique dans certaines circonstances.



Laisser un commentaire