
Jensen alfa
Alfa de Jensen (o Alfa de Jensen) es un índice que mide la capacidad de un administrador de cartera de inversiones para obtener rendimientos sobre un índice bursátil que se ajusta al índice de referencia de riesgo.
Por tanto, mide la rentabilidad que tiene un gestor en un fondo de inversión, demostrando mayor capacidad, cuanto mayor y más positiva es la relación con sus competidores.
Fórmula Alpha Jensen
La fórmula de cálculo es la siguiente:
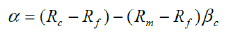
Podemos concluir que la diferencia en la rentabilidad real alcanzada (menos los activos libres de riesgo) se ajusta por el riesgo sistemático, medido por beta. Dado que solo utiliza el riesgo medido por beta, es un índice que no mide el grado de diversificación de la cartera, como el índice de Sharpe.
Riesgo total = riesgo sistemático + riesgo no sistemático
Dónde:
Rc: Rentabilidad de la cartera.
RF: Esto es activo sin riesgo (en inglés sin riesgo).
Rm: Rentabilidad del mercado, medida por Índice bursátil referencia.
ANTES DE CRISTO: Portafolio Beta.
Los valores que puede asumir Alfa de Jensen
Puede asumir los siguientes valores:
α> 0: Esta es una opción que todo gerente quiere. Si estadísticamente logra un resultado superior a 0, y también supera la media de sus competidores, el gestor aporta valor al ganar el mercado.
α = 0: En este caso, el gestor replica la rentabilidad del mercado.
α Los gerentes ni siquiera logran rentabilidad según ellos por el riesgo sistemático asumido.
Ejemplo de Alpha de Jensen
Imagine un gestor de carteras en Europa «Un» fondo gestor «ABC» con los siguientes datos:
- Rentabilidad alcanzada en 2015 = 6%.
- El activo libre de riesgo en Europa es el bono alemán = 1%.
- El índice para ganar es Eurostoxx, que tiene un rendimiento anual = 4%.
- La cartera beta del administrador «A» es = 0,5
α (ABC) = (6% -1%) – (4% -1%) * 0.5 = 3.5
Imagine un gestor de carteras en EE.UU. «B» gestiona un fondo «DEF» con los siguientes datos:
- Rentabilidad alcanzada en 2015 = 8%.
- Un activo libre de riesgo en los EE. UU. Es T = 2.5% de seguridad.
- El índice para ganar es S & P500, que tiene una rentabilidad anual de = 6%.
- La beta de la cartera del gestor «A» es = 1,5
α (DEF) = (8% -2,5%) – (6% -2,5%) * 1,5 = 0,25
El mánager «A» tiene un Jensen Alpha 3.5, mientras que el mánager «B» tiene un Jensen Alpha 0.25. ¿Cuál es el mejor gerente?
Obviamente, los gerentes «A» son mucho mejores gerentes, aunque logran rendimientos anuales más bajos que sus fondos ABC, asumen un riesgo menor medido por beta, que es 0,5 frente a 1,5.


