Prueba de acidez
¿Qué es la prueba de fuego?
La prueba ácida, o prueba ácida, es una índices financieros que muestra si una empresa tiene activos líquidos para lidiar con ellos obligaciones a corto plazo.
Es importante que las empresas tengan recursos suficientes para cumplir con los pagos a proveedores, empleados y otros. Por tanto, este indicador se utiliza para determinar si la empresa ha suficiente capacidad de pago para sus operaciones diarias.
Las instituciones financieras realizan una prueba de fuego en una empresa antes de decidir, por ejemplo, aprobar un préstamo.
¿Cómo se calcula la prueba de fuego?
Las fórmulas más comunes para realizar una prueba ácida son las siguientes:
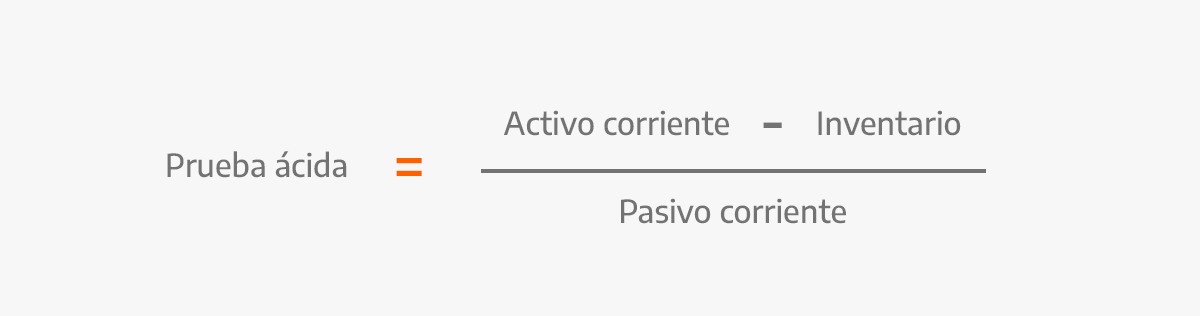
Fórmula para calcular la prueba ácida.
Los activos corrientes o corrientes son activos que se pueden convertir en efectivo en menos de un año. Por ejemplo, dinero, cuentas por cobrar, acciones, etc.).
Por otro lado, los pasivos corrientes están compuestos por los pasivos a corto plazo de la empresa. Por ejemplo, las deudas con bancos y proveedores vencen en 12 meses.
Los inventarios se descontarán del activo circulante, ya que se estima que su conversión en efectivo puede exceder de un año.
- Si el indicador es > 1, la empresa tiene una capacidad de reembolso a corto plazo y está en condiciones de cumplir con sus obligaciones.
- Si el indicador es , será difícil para la empresa cumplir con sus obligaciones a corto plazo.
Ejemplo de prueba ácida
Supongamos que una empresa tiene la siguiente situación financiera:
| ACTIVO | Año 20xx |
|---|---|
| Activos circulantes | |
| Dinero y banco | 155.000,00 |
| Valores negociables | 16.800,00 |
| Cuentas por cobrar | 196.700,00 |
| Existencias | 250.000,00 |
| Gastos pagados por anticipado | 23.450,00 |
| Otros activos circulantes | 5.600,00 |
| Activos totales en este momento | 647.550,00 |
| Activos no corrientes | |
| Inversión financiera | 24,500.00 |
| Suelo | 63.400,00 |
| Propiedad, maquinaria y equipo | 745.000,00 |
| Otros activos no corrientes | 0.0 |
| Total del activo no corriente | 832.900,00 |
| Los activos totales | 1.480.450,00 |
| PASIVO | Año 20xx |
|---|---|
| Pasivo circulante | |
| Préstamo a pagar | 145.800,00 |
| Proveedor | 315.000,00 |
| Impuesto | 33.780,00 |
| Total pasivos corrientes | 494.580,00 |
| Pasivos no corrientes | |
| Deuda a largo plazo | 85.600,00 |
| Impuesto diferido | 15.700,00 |
| Préstamos diferidos y otros pasivos | 41.200,00 |
| Total pasivo no corriente | 142.500,00 |
| Responsabilidad total | 637.080,00 |
| VALOR NETO | |
|---|---|
| capital | 650.000,00 |
| Reserva | 193.370,00 |
| Equidad total | 843.370,00 |
Para ser la fórmula:
- Prueba de acidez = (activo corriente - inventarios) / pasivo corriente.
El cálculo de la prueba ácida se realizará de la siguiente manera:
- Prueba ácida = (647,550 - 250,000) / 494,580 = 0.80.
¿Qué tal la proporción? 0,80 En ese caso, la empresa tendrá dificultades para pagar sus obligaciones a corto plazo.
| Bibliografía: |
|---|
|
Deja una respuesta