Amortización
¿Qué es la amortización?
La amortización es un concepto contable que se refiere a pérdida de valor de un activo Por un periodo de tiempo Vida útil.
La amortización se registra con la intención de reflejar el valor real de una propiedad, siendo influenciado por usar o desgaste durante su duración o vida útil, y los cálculos generalmente tienen en cuenta valor residual.
En este concepto, se entiende por vida útil el tiempo durante el cual se espera que los bienes sean utilizados. También se entiende por valor residual a eso la cantidad que se espera recuperar de un activo cuando su vida útil estimada haya pasado y que los activos estén totalmente amortizados, es decir, el valor de los activos que la empresa adquirirá con su venta después del final de su vida útil.
Como ejemplo: Se compra una máquina industrial por $ 10,000 y tiene una duración estimada de 20 años, a su vez, el valor residual será de $ 300. En conclusión, la amortización anual es el resultado de dividir su valor ($ 10,000) menos el monto ( $ 300) por su vida útil (20 años). Esto significa que la amortización es de $ 485 por año.
¿Cómo se calcula la amortización?
Aunque existen varios métodos para calcular la depreciación según el grado de complejidad, examinaremos el método más simple y más utilizado debido a su fácil aplicación para todo tipo de activos, es método de depreciación lineal.
En este método, el monto de la depreciación se amortiza o registra anualmente, el mismo para todos los períodos y, por lo tanto, se denomina línea recta.
Para calcularlo, tome el valor de la propiedad, reste el valor residual y divida por los años comerciales estimados.

Fórmula de cálculo de amortización.
Para esta fórmula, debe considerar:
- El valor inicial de la mercancía.: el precio original al que se compró el artículo.
- Valor residual: es el valor de los bienes que obtendrá la empresa de la venta una vez finalizada su vida útil.
- Vida útil estimada: duración estimada del activo expresada en años.
Amortización, depreciación y agotamiento
El término amortización se puede confundir con depreciación y agotamiento porque estos tres conceptos se utilizan para reflejar el valor real de los bienes, pero la aplicación es diferente, como se muestra a continuación:
- Amortización Y depreciación Son conceptos que tienen en común, ambos generalmente se aplican a bienes que están sujetos a desgaste o pérdida de valor, como edificios, vehículos, máquinas. A veces, la aplicación de la amortización a los activos intangibles y la depreciación de los activos intangibles tiende a ser diferente.
- Cerca de fatiga, este concepto se aplica a la reducción de recursos naturales como pozos de petróleo, bosques de madera
Ejemplo de amortización
Ejemplo 1
Amortización de la empresa por su estrategia de gestión, que requiere una amortización proyectada de los activos que tienen un valor inicial $ 5,400 con un Vida útil 5 años, valor residual desde $ 400.
Considerando la fórmula de amortización por el método lineal, se calcula:

Entonces, se entiende que el monto de amortización anual es de $ 1,000. Esto permitirá a la empresa saber si la producción podrá cubrir la amortización de la mercancía a partir de un beneficio.
Ejemplo # 2
Una empresa obtiene $ 100,000 en patentes de tecnología durante 15 años, pero debido a los avances tecnológicos se estima que estas patentes tendrán una duración de 7 años. Al final de su vida útil, la empresa no podrá beneficiarse de sus ventas, por lo que el valor residual es 0.
Considerando la fórmula de amortización por el método de línea recta, se calcula:
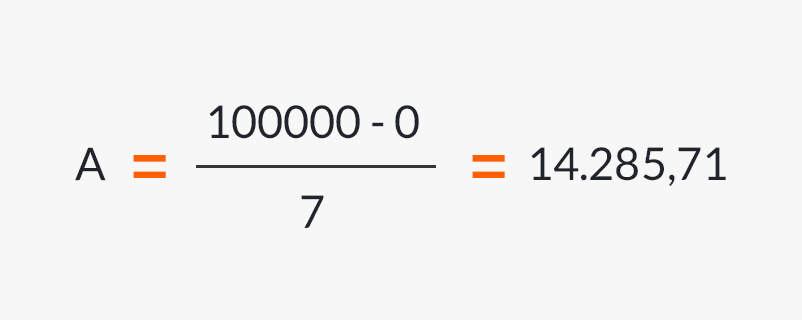
Por tanto, el monto que se amortiza anualmente es de $ 14.285,71.
| Bibliografía: |
|---|
|
Deja una respuesta