¿Qué significa recibir una notificación de incumplimiento?
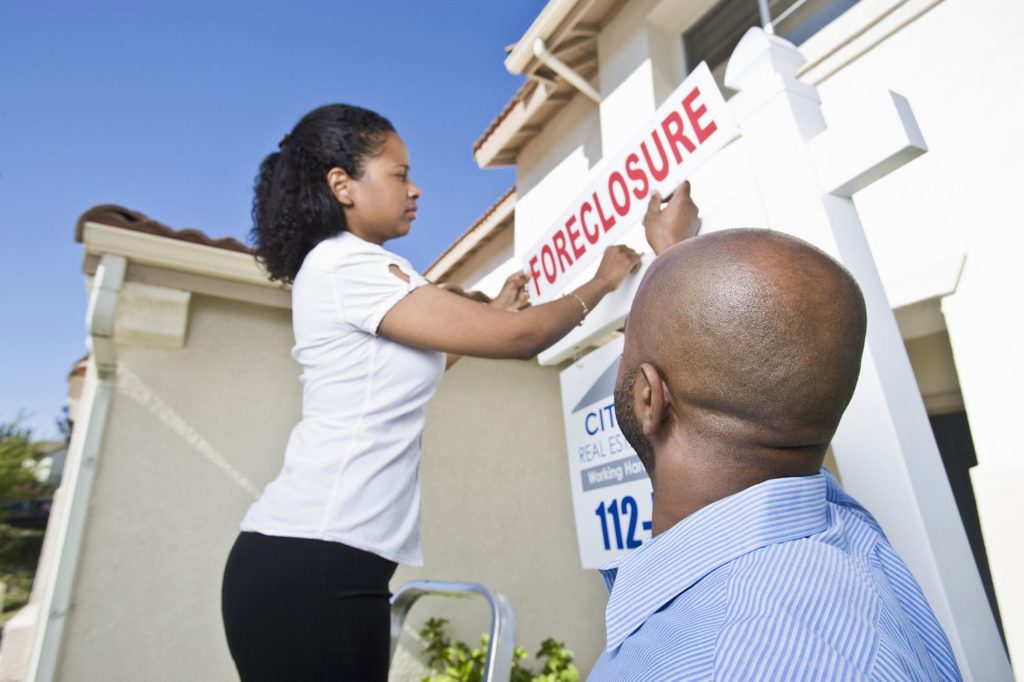
Un aviso de incumplimiento es el primer paso para el proceso de ejecución hipotecaria de un banco o prestamista hipotecario. En algunos estados, el aviso de incumplimiento también se adjunta a la casa, generalmente en la ventana o puerta del frente. Afirma que el prestatario está atrasado en los pagos de la hipoteca y el banco está en proceso de rectificar la situación. Si la hipoteca no se paga al día, el prestamista embargará la vivienda.
Un aviso de incumplimiento también se conoce como período de restablecimiento, aviso de subasta pública o aviso de ejecución hipotecaria.
Leyes federales que regulan la ejecución hipotecaria
Solía ser que un prestamista podía presentar una notificación de incumplimiento a su propia discreción, pero las leyes federales desde la crisis de 2008 han asegurado que los bancos brinden suficiente tiempo y realicen esfuerzos de comunicación exhaustivos antes de comenzar el proceso de ejecución hipotecaria. Esto significa que, en la mayoría de los casos, los bancos deben acercarse y ofrecer ayuda cuando el prestatario se retrasa 45 días en el pago. Las ejecuciones hipotecarias no pueden comenzar en serio antes de que un prestatario tenga más de 120 días de mora.
Pasos extendidos para el Aviso de incumplimiento de California
Algunos estados tienen leyes más específicas. En California, por ejemplo, los prestamistas deben comunicarse con un prestatario moroso al menos 30 días antes de emitir un aviso de incumplimiento. Esto significa que debe haber una advertencia oficial del banco 30 días antes de que comience el proceso de ejecución hipotecaria.
Una vez que el banco emite un aviso de incumplimiento en California, el prestatario tiene tres meses para ponerse al día con todos los pagos. Si un prestatario tiene capital, a veces lo más inteligente es poner la casa en el mercado e intentar encontrar un comprador. Si el prestatario encuentra un comprador que resulta ser un inversionista, el comprador debe cumplir con la Ley de ventas con garantía hipotecaria para cumplir con los estándares de atención vigentes. Estos protegen al propietario cuando ocupa una casa en mora y le dan el derecho de disolver la venta dentro de un período de tiempo determinado.
Después de que hayan pasado 90 días, el prestamista debe publicar un aviso durante 20 días, durante los cuales la única forma en que un propietario puede detener la ejecución hipotecaria es liquidar completamente la hipoteca. Después de esos 20 días, el prestamista puede vender la propiedad al mejor postor aceptable en los escalones del tribunal.
Si no se recibe una oferta aceptable, el fideicomisario transfiere la propiedad al prestamista. A veces, los prestamistas hacen la oferta inicial tan alta que nadie pujará por la casa. Algunos expertos de la industria especulan que esto le permite al prestamista retener la casa embargada en su inventario en los libros a su valor original para propósitos contables, una medida que tiende a proteger el valor de las acciones del banco.
Notificación de incumplimiento y venta corta
La ley federal ahora también prohíbe el seguimiento dual, o el proceso de avanzar hacia una ejecución hipotecaria mientras un propietario también está buscando una venta al descubierto u otras opciones de mitigación de pérdidas. Una solicitud de venta corta u otro tipo de modificación de préstamo detiene el proceso de ejecución hipotecaria hasta que se revisa la solicitud. California y otros estados tienen reglas aún más restrictivas para el seguimiento dual.
Si bien un prestamista siempre mantuvo la opción de detener una acción de ejecución hipotecaria, no estaba obligado a hacerlo. De hecho, algunos inversionistas, especialmente antes de la crisis de la vivienda, procedían de manera rutinaria con la ejecución hipotecaria si era la opción más rápida y con probabilidad de producir más dinero que una venta corta. El Acuerdo de mancomunación y prestación de servicios para algunos préstamos convencionales también contenía incentivos financieros que fomentaban las ejecuciones hipotecarias en lugar de las ventas al descubierto.
Si corre el riesgo de incumplir con su préstamo, lo mejor que puede hacer es comunicarse con su prestamista con anticipación y con frecuencia. Una buena comunicación le ayudará a explorar otras opciones además de la ejecución hipotecaria.
La línea de fondo
Nadie debería sorprenderse con un aviso de incumplimiento. Puede ser el comienzo oficial del proceso de ejecución hipotecaria, pero no debería llegar hasta que esté muy atrasado con su préstamo y su prestamista haya hecho varios intentos para comunicarse con usted. Las leyes federales y estatales protegen a los prestatarios de ser sorprendidos por estos avisos. Si está en riesgo de incumplimiento, asegúrese de conocer sus derechos y póngase en contacto con su prestamista.
Deja una respuesta