
Diminution de la dépréciation comptable
La méthode de l'amortissement comptable décroissant est une façon d'amortir des actifs qui consiste à attribuer à chaque année de vie utile un chiffre consécutif qui correspond à la série de nombres naturels de manière décroissante. Elle est également connue sous le nom de méthode du nombre décroissant de chiffres ou de la méthode de la somme décroissante des chiffres.
Il s'agit de la méthode inverse d'augmentation de l'amortissement et se caractérise par des quotas d'amortissement décroissants, de sorte que les premières années, l'actif se déprécie par une charge d'amortissement plus élevée que le reste des années de vie utile attribuée suivant une tendance à la baisse.
Ceci est souvent utilisé pour les produits où le risque d'obsolescence est très élevé, comme les ordinateurs de bureau.
Calcul de la tranche de remboursement
Pour savoir quelle est la dépense annuelle pour l'amortissement des actifs, nous devons faire ce qui suit:
- Attribuez les années de vie utile au cours desquelles l'actif sera entièrement amorti en fonction de la période estimée pendant laquelle il générera des revenus dans l'entreprise.
- Effectuez le calcul de la somme décroissante des chiffres. Si un actif a une durée de vie utile de 3 ans, la première année se verrait attribuer le chiffre 3, la deuxième année le chiffre 2 et la troisième année le chiffre 1. La somme totale des chiffres serait: 3 ans + 2 ans + 1 an = 6.
- Calculez la charge d'amortissement avec la formule suivante:
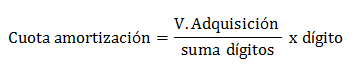
Exemple d'amortissement croissant
Une entreprise possède un ordinateur qu'elle acquiert le 01/01 / 20XX pour un montant de 1 000 euros. En raison de la rapidité avec laquelle cet équipement devient obsolète, on considère que son usure sera beaucoup plus importante dans les premières années d'utilisation, la direction décide donc d'appliquer la méthode d'amortissement comptable décroissant. La durée de vie utile estimée par le directeur financier de cette machine est de 4 ans.
Quelle est la charge d'amortissement annuelle?
| An | Nombre Digital | Frais d'amortissement | Amortissement cumulé |
| 20X0 | 4 | 1 000/10 * x 4 = 400 | 400 |
| 20X1 | 3 | 1 000/10 x 3 = 300 | 700 |
| 20X2 | deux | 1 000/10 x 2 = 200 | 900 |
| 20X3 | 1 | 1 000/10 x 1 = 100 | 1 000 |
* Nombre total de chiffres = 4 + 3 + 2 + 1 = 10


Laisser un commentaire